LA RESIDENCIA EN LA ESTRUCTURA DEL HECHO IMPONIBLE
-5%

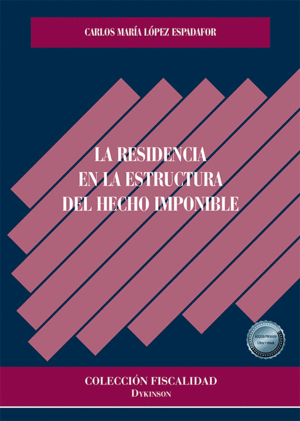
LA RESIDENCIA EN LA ESTRUCTURA DEL HECHO IMPONIBLE

LÓPEZ ESPADAFOR, CARLOS MARÍA

15,00 €
14,25 €
IVA incluido
Disponible
Editorial:
DYKINSON (PAPEL)
Año de edición:
2024
Materia
Derecho Financiero y Tributario
ISBN:
978-84-1070-267-7
Páginas:
132
Encuadernación:
Rústica
15,00 €
14,25 €
IVA incluido
Disponible
Añadir a favoritos

I. INTRODUCCIÓN

II. REVISIÓN DE LA ESTRUCTURA DEL HECHO IMPONIBLE

III. DELIMITACIÓN DEL ELEMENTO OBJETIVO DEL HECHO IMPONIBLE ANTE SU ELEMENTO SUBJETIVO DESDE LA PERSPECTIVA INTERNACIONAL

IV. ELEMENTO SUBJETIVO DEL HECHO IMPONIBLE FRENTE A SUJETO PASIVO

V. EL ASPECTO TERRITORIAL DENTRO DE LOS COMPONENTES DEL ELEMENTO SUBJETIVO DEL HECHO IMPONIBLE

VI. FUNCIÓN DE LA RESIDENCIA EN EL ORDENAMIENTO TRIBUTARIO: SU IMPORTANCIA EN LA FISCALIDAD INTERNACIONAL

VII. LA TERRITORIALIDAD EN EL DERECHO TRIBUTARIO

VIII. CONSIDERACIÓN TERRITORIAL DE LA RESIDENCIA

IX. LA RESIDENCIA FRENTE A LA NACIONALIDAD EN MATERIA TRIBUTARIA

X. CONCLUSIONES

XI. BIBLIOGRAFÍA

Esta obra es fruto de la investigación sobre la posición y funcionalidad del factor residencia ante la evolución del Derecho Tributario y de su plasmación actual en la estructura del tributo. Normalmente la residencia o no residencia del contribuyente es tratada en materia tributaria en sede de sujeto pasivo, sin perjuicio de ciertas consideraciones en relación al aspecto espacial del elemento objetivo del hecho imponible. Frente a ello, entendemos que la contemplación de la residencia debería realizarse en sede de elemento subjetivo del hecho imponible, dado que para que se pueda realizar el hecho imponible de algunos impuestos se exige que el sujeto realizador del mismo tenga una determinada conexión con el territorio del Estado impositor o bien que se dé una ausencia de la misma. Por ello es necesario revisar al efecto ciertos esquemas en materia tributaria, adaptándolos a las actuales figuras impositivas. De esta forma, se ha debido realizar una revisión de algunos conceptos esenciales en la estructura del tributo, redefiniendo su verdadera dimensión actual.
Artículos relacionados

  • TODO SUCESIONES. 2ª ED.
    JUÁREZ GONZÁLEZ, JAVIER MÁXIMO
    Guía completa y actualizada del Impuesto sobre Sucesiones y Donaciones, con enfoque práctico, especialidades autonómicas y análisis civil y fiscal para asesores, notarios y registradores. ...
    En stock

    208,00 €197,60 €

  • TODO TRANSMISIONES. 2ª ED.
    JUÁREZ GONZÁLEZ, JAVIER MÁXIMO
    Guía práctica y rigurosa para liquidar el ITP y AJD en todas sus modalidades, con enfoque jurisprudencial y autonómico, dirigida a abogados, asesores fiscales, notarios y registradores. ...
    En stock

    202,80 €192,66 €

  • TEORIA DE LA TRIBUTACION
    ALLAN, CHARLES M.
    La economía perfectamente competitiva se presenta, al menos a primera vista, como capaz de funcionar de un modo muy satisfactorio sin que intervenga formalmente el Estado y, por consiguiente, sin tributación. En la competencia perfecta los problemas de producción, distribución e intercambio se resuelven por la actuación libre de hombres también libres que tratan de satisfacer s...
    En stock

    26,79 €25,45 €

  • INTRODUCCION A LA CIENCIA DE LA HACIENDA PUBLICA
    BUCHANAN, JAMES M.
    El amplio examen del crecimiento del sector público realizado en este libro, más que considerar su crecimiento continuado, trata de analizar su posible reducción. Los años sesenta se caracterizaron por una verdadera explosión del gasto público. Este libro se ha diseñado con la finalidad de facilitar a los estudiantes una introducción a las instituciones fiscales norteamericanas...
    En stock

    80,95 €76,90 €

  • ¿POR QUÉ ME PUEDE SANCIONAR HACIENDA? PASO A PASO
    IBERLEY, DEPARTAMENTO DE DOCUMENTACIÓN
    Guía práctica sobre infracciones y sanciones tributarias, su pago y extinción, el procedimiento sancionador y las vías para recurrir ante Hacienda. ...
    En stock

    16,00 €15,20 €

  • LAS OBLIGACIONES FISCALES DE UNA COMUNIDAD DE PROPIETARIOS. PASO A PASO
    IBERLEY, DEPARTAMENTO DE DOCUMENTACIÓN
    Guía sobre NIF, certificado electrónico, modelos fiscales, retenciones, ITPyAJD, subvenciones y tributos municipales de comunidades de propietarios. ...
    En stock

    16,00 €15,20 €

Otros libros del autor

  • EL DERECHO FINANCIERO Y TRIBUTARIO COMO ARTICULACIÓN JURÍDICA DE LA REDISTRIBUCIÓN DE LA RIQUEZA
    LÓPEZ ESPADAFOR, CARLOS MARÍA
    En esta obra se afronta una redefinición del Derecho Financiero y Tributario adaptada a la realidad constitucional de nuestro Estado y a la disciplina jurídica de la Unión Europea. En un Estado social y democrático de Derecho como el nuestro, en su dimensión constitucional ante la sociedad actual, en un contexto europeo donde los derechos humanos cada vez se contemplan en mayor...
    Disponible

    16,00 €15,20 €

  • BASES DE LA FISCALIDAD INTERNACIONAL Y DE LA UNIÓN EUROPEA
    LÓPEZ ESPADAFOR, CARLOS MARÍA
    Una de las realidades más complejas al trasladarle los principios generales del Derecho Internacional, es la realidad tributaria. Frente a una realidad social, internacional y jurídica como es el fenómeno tributario internacional, resulta bastante complejo articular la disciplina a la que sirve de objeto tal realidad... ...
    Disponible

    19,00 €18,05 €

  • DIMENSIÓN FISCAL DEL DERECHO DE PROPIEDAD
    LÓPEZ ESPADAFOR, CARLOS MARÍA
    La importancia de la propiedad para el individuo es más que notoria. SAINZ DE BUJANDA defendía la estrecha relación que existe entre la libertad y la propiedad, desempeñando un papel fundamental los tributos. Tal afirmación no ha dejado de tener vigencia hoy en día, pues defender la propiedad es defender la libertad del sujeto. A la hora de abordar este tema, consideramos im...
    Disponible

    24,00 €22,80 €

  • PRIVILEGIOS E INMUNIDADES FISCALES
    LÓPEZ ESPADAFOR, CARLOS MARÍA
    En esta monografía se analizan los posibles supuestos de privilegios e inmunidades fiscales, delimitando qué casos pueden quedar comprendidos realmente en estas categorías y qué casos pueden estar legitimados. En muchas ocasiones se tata de supuestos que tienen una importante incidencia en la fiscalidad internacional, viniendo a dar respuesta a una serie de cuestiones que estab...
    Sin Stock. Disponible en 5/7 días

    26,00 €24,70 €

  • LA DOBLE IMPOSICIÓN. PROBLEMÁTICA ACTUAL
    LÓPEZ ESPADAFOR, CARLOS MARÍA
    Principalmente los estudios sobre el fenómeno de la doble imposición o bien se centran en la doble imposición internacional, como perspectiva más estudiada del citado fenómeno, o bien se han centrado en España en las limitaciones que impone la Ley Orgánica de Financiación de las Comunidades Autónomas a éstas en relación al establecimiento de tributos propios, en su posible coli...
    Disponible

    23,00 €21,85 €